
U saradnji sa našim kolegama iz Ujedinjenih Arapskih Emirata (u daljem tekstu: „UAE“) a kao deo naše dugoročne saradnje, ovim putem objavljujemo ovaj članak u kome ćemo obraditi neke osnovne pojmove poreskog sistema UAE kao i novosti u vezi sa porezom na dobit uvedenim u UAE koji je počeo da se primenjuje od 1.6.2023. godine a koje mogu biti od koristi privrednicima, pre svega u Republici Srbiji koji imaju predrasude ili dileme da li da započnu poslovanje na teritoriji UAE kao jednoj od „tax friendly“ destinacija u cilju svog dugoročnog poreskog planiranja.
***
Svi verovatno već godinama čitaju kako su UAE neka vrsta poreskoj raja i kako tamo „nema poreza“ i brže bolje optiraju za navedenu poresku jurisdikciju, uglavnom ne proveravajući detaljno pre svega pravne a onda i poreske začkoljice koje uvek treba uzeti u obzir pre otpočinjanja poslovanja i poreskog planiranja. Dakle, kako ne biste doživeli neka neprijatna poreska iznenađenja, u ovom članku ćemo proći kroz osnovne informacije o poreskom sistemu u UAE, sa fokusom na novine koje su uvedene ove godine, detaljnije pojasniti neke definicije kao što su „Freezones“, kako novi zakon utiče na oporezivanje u Slobodnim zonama, šta su „Qualifying freezone presons“, „Qualifying income“ „Qualified activities“ i slično, i na kraju ukratko o poreskoj regulativi između Republike Srbije i UAE.
Pre svega, za početak u tabeli u nastavku se prikazane su važeće poreske stope u UAE:
| Poreski oblik | Poreska stopa |
|---|---|
| Porez na dobit pravnih lica (Croporate income tax) | 9% – na prihode preko 375.000 AED (oko 87.925 EUR) koje poreski obveznik ostvari na godišnjem nivou / za nekvalifikovane korisnike slobodne zone
0% – na prihode do 375.000 AED / za kvalifikovanog Korisnika slobodne zone |
| Porez na dohodak | 0% – Fizička lica će se smatrati poreskim rezidentom UAE i dobiti sertifikat o poreskom rezidentstvu ukoliko su fizički prisutni na teritoriji UAE više od 183 dana u periodu od 12 meseci. |
| Porez na kapitalne dobitke | 0% – za fizička lica, osim ako potiču od prodaje kompanije |
| Porez po odbitku | 0% |
| PDV | 5% – standardna stopa
0% – povlašćena stopa (za izvoz dobara i usluga i za dobra i usluge izuzete od PDV-a) |
| Porez na nasleđe i poklon | 0% |
| Porez na prenos (za nepokretnosti – Dubai) | 4% (50/50 kupac-prodavac) |
***
Naime, u januaru 2022. godine Uredbom-Zakonom br. 47/2022 (Federal Decree-Law No. 47 of 2022 on the Taxation of Corporations and Businesses)1 poznat kao „Zakon o porezu na dobit UAE (u daljem tekstu: „Zakon“) a koji je objavljen 9.12.2022 godine, u federalni sistem UAE je uveden porez na dobit koji je počeo da se primenjuje od 1. juna 2023. godine. Kao što je navedeno u tabeli iznad standardna stopa poreza na dobit iznosi 9% na neto prihode poreskih obveznika koji su veći od 375.000 AED (oko 87.925 EUR), dok za neto prihode ispod tog praga, što važi i za Kvalifikovane prihoda Kvalifikovanih korisnika Slobodnih zona stopa poreza na dobit iznosi 0%. Ova je jedna od značajnih promena u poreskom sistemu UAE, a naročito zbog toga što utiče na privredne subjekte koji posluju u režimu slobodnoj zoni (Free Zone Regine) o čemu ćemo detaljnije pisati u nastavku.
Međutim, kako je navedeni Zakon pored osnovih pojmova koje je regulisao, ostavio nedefinisane neke ključne pojmove, posebno one pojmove koji utiču na oporezivanje u Slobodnim zonama, kao što su kriterijumi za kvalifikovanje lica za korisnika slobodne zone (QFZP – Qalified Free Zone Person), „kvalifikovani prihod“ „nekvalifikovani prihod“, „Izuzeti prihodi“ i “minimalni zahtevi“ itd., već je to urađeno kasnijim odlukama Ministarstva finansija UAE i to odlukama br. 55 /2023 i o čemu ćemo pisati u nastavku.
Dakle, porez na dobit u UAE je regulisan sledećim pravnim aktima koje smo koristili za izradu ovog članka:
- Uredbom-Zakonom br. 47/2022 (Federal Decree-Law No. 47 of 2022 on the Taxation of Corporations and Businesses)
- Odlukom br. 55/20232 (Cabinet Decision No. 55 of 2023 on Determining Qualifying Income for the Qualifying Free Zone Person for the Purposes of Federal Decree-Law No. 47 of 2022 on the Taxation of Corporations and Businesses)
- Odlukom br. 139/20233 (Ministerial Decision No. 139 of 2023 Regarding Qualifying Activities and Excluded Activities for the Purposes of Federal Decree Law No. 47 of 2022 on the Taxation of Corporations and Businesses)
U tabeli u nastavku prikazan je kratak sažetak primene stopa poreza na dobit koje su uvedene u zakonodavstvo UAE.
| PORESKI OBVEZNIK – Rezident UAE | PORESKA STOPA |
|---|---|
| Oporezivi prihod ispod 375.000 AED | 0% |
| Oporezivi prihod koji pređe 375.000 AED | 9% |
| KVALIFIKOVANI KORISNIK SLOBODNE ZONE |
|---|
| Za Kvalifikovani prihod | 0% |
| Za prihode Korisnika zone koji ne ispune uslove da bi se smatrali Kvalifikovanim prihodom (Nekvalifikovani korisnici zone) | 9% |
Imajući u vidu da je najviše nedoumica i dilema ovaj Zakon izazvao u delu koji se odnosi na Slobodne Zone odnosno na oporezivanje privrednih subjekata koji posluju u Slobodnim zonama u UAE, u ovom članku fokusiraćemo se prvenstveno na taj segment, a kako bismo to objasnili lepo, prethodno ćemo proći kroz neke osnovne pojmove i definicije.
***
U nastavku se nalaze definicije pojmova koje je regulisao ovaj Zakon i odluke prethodno navedene, a koje je neophodno razumeti kako bismo razumeli ceo sistem.
„Poreski obveznik“ za potrebe poreza na dobit su:
- Pravna lica koja su osnovana ili posluju na teritoriji UAE / imaju mesto stvarne uprave i kontrole u UAE
- Fizička lica koja obavljaju delatnosti u UAE
- Korisnik slobodne zone (za nekvalifikovani prihod)
- Nerezidentno pravno lice ili entitet koji ima Stalnu poslovni jedinicu u UAE ili ima izvor prihoda u UAE i ima „vezu“/ “sponu“ u UAE* (u daljem tekstu: „Nerezidentni Poreski obveznik UAE“)
*“veza“ ili „spona“ u UAE će biti definisana odlukom kabineta ili Ministarstva UAE
„Rezidentom“ za potrebe oporezivanja porezom na dobit smatraju se (član 11. Zakona):
- Fizičko lice koje obavlja poslovne aktivnosti u UAE;
- Pravno lice: Osnovano u skladu sa zakonima UAE (uključujući i korisnika Slobodne zone) ili ima mesto stvarnog upravljanja u UAE,
- Dugo lice koje može biti navedeno u odluci Vlade
„Stalna poslovna jedinica“ – vid organizovanje poslovanja u mestu van sedišta privrednog subjekta, u vidu ogranka ili drugog oblika poslovnog prisustva, u UAE (definisano članom 14. Zakona). Načelno će se smatrati da nerezident ima kreiranu stalnu poslovnu jedinicu na teritoriji UAE ukoliko:
- Ima fiksno i stalno mesto poslovanja (kancelarije, prostor, imovinu i slično bliže definisano u pomenutom članu)
- osoba neprestano ili učestalo zaključuje poslove u ime nerezidenta (tzv.“Agency PE“)
- Je u pitanju građevinski projekat koji traje ili će trajati na teritoriji UAE duže od 6 meseci (tzv. „Construction PE“
Rok za podnošenje i plaćanje poreza na dobit – Podnošenje poreske prijave i plaćanje poreza na dobit je 9 meseci od kraja finansijskog perioda za koji se porez utvrđuje.
Prihod izuzet od oporezivanja (Exempt income) – Prilikom utvrđivanja oporezivog prihoda za potrebe poreza na dobit neće se uzimati u obzir sledeći prihodi i troškovi u vezi sa istima (u skladu sa članom 22. i 23. Zakona):
- Prihodi po osnovu dividende i raspoređene dobiti primljeni od strane pravnog lica koje je Rezident UAE;
- Prihodi po osnovu dividende i raspoređene dobiti primljeni na osnovu učešća u nerezidentnom pravnom licu4, kao i svaki drugi prihod po osnovu učešća u kapitalu pravnog lica koje nije Rezident UAE) pod uslovom da su kumulativno ispunjeni sledeći uslovi:
a) Posedovanje minimum 5% vlasničkog udela/akcija u tom pravnom licu (ovaj prag može biti niži uz ispunjenje određenih dodatnih uslova u pogledu akvizicionih troškova);
b) Neprekidno vlasništvo udela/akcija u tom pravnom licu u periodu od 12 meseci (može se dokazati ili pre ostvarenog prihoda ili namerom držanja akcija/udela);
c) da je u zemlji u kojoj je to pravno lice rezident učešće/vlasništvo u tom pravnom licu oporezivo sličnom stopom
d) da učešće od 5% u udelu/akcijama tog pravnog lica omogućava Poreskom obvezniku najmanje 5% dobiti ili likvidacionog ostatka po prestanku postojanja tog pravnog lica;
e) da Poreski obveznik ne poseduje više od 50% direktnog ili indirektnog vlasništva privrednog društva odnosno udela/akcija koje ne bi mogle biti kvalifikovali za izuzeće.5
- Prihod Strane Stalno poslovne jedinice6/Ogranka (pod uslovima definisanim u članu 24. Zakona)
- Prihodi koje ostvare Nerezidentni Poreski obveznik UAE po osnovu aktivnosti u avio i brodskom međunarodnom transportu (pod uslovima definisanim u članu 25. Zakona)
Slobodna zona (Free Zone Regine) – Slobodne zone su specifična područja u okviru UAE koji imaju posebni poreski i carinski režim uvoza dobara i usluga kojih trenutno ima 46 u UAE i u okviru kojih postoje podele prema industrijama, a koje su pod upravom Uprave za slobodnu zonu (Free Zone Authority) koja kontroliše svaku slobodnu zonu, izdaje licence i pruža pomoć kompanijama da uspostave svoje poslovanje u okviru slobodnih zona.7
Korisnik slobodne zone – Pravno lice osnovano ili registrovano u Slobodnoj zoni, uključujući i stalnu poslovnu jedinicu/ogranak nerezidenta registrovanu u Slobodnoj zoni.
Kvalifikovani korisnik slobodne zone (onaj Korisnik slobodne zone koji je ispunio uslove za primenu stope od 0%) – Korisnik Slobodne zone treba da ispuni sledeće uslove da bi se na njega mogla primeniti od 0% poreza na dobit, odnosno da bi bio kvalifikovan za primenu povlašćene stope od 0% poreza na dobit (detaljnije pojašnjeno u članu 18 Zakona):
- Da održava Adekvatno poslovanje u UAE (original teksta kaže: „adequate substance“)*;
- Da ostvaruje Kvalifikovani prihod (koji ćemo obraditi u nastavku);
- Da nije optirao da bude obveznik poreza na dobit;
- Da postupa u skladu sa odredbama o transfernim cenama (ukoliko se na njega primenjuju); i
- Da je deo slobodne zone koja je navedena u odluci Vlade kao slobodna zona za UAE na koju se primenjuje porez na dobit.
*Adequate substance nije baš na prvu loptu sasvim jasno na šta se odnosi, međutim, opšti je stav da je u pitanju intencija zakonodavca da se ovde traži da poslovanje obveznika u UAE nije fiktivno, već da je stvarno i realno (iako nije jasno bi se to tačno utvrđivalo). Pretpostavka je zasnovana da je princip sličan kao već postojeći princip „economic substance“ i koji je vezan za obaveze podnošenje izveštaja.
***
Dakle, kada smo razumeli značenje osnovnih pojmova, rezimiramo time da za oporezivanje porezom na dobit u UAE imamo dve kategorije:
- Poreske obveznike (koji ne posluju u Slobodnim zonama) na koje primenjuje prag od 375.000 te ako neto prihodi pređu prag na taj iznos primenjuje se stopa od 9 % (naravno u ove prihode ne ulaze Izuzeti prihodi – koje smo prethodno naveli), dok za prihode do tog praga stopa je 0%.
- Korisnike slobodnih zona – koji se sada načelno oporezuju isto kao i Poreski obveznici na prethodno opisan način, uz tu razliku da, za njih postoje određeni uslovi i kategorije prihoda na koje se može primeniti stopa od 0%
Kada su u pitanju Korisnici slobodnih zona i oporezivanje, pre svega treba razumeti da je poreski tretman oporezivanja prihoda zavisi od njihovog izvora, kao i to kako je regulativa UAE napravila tu podelu (od kojih ćemo danas obraditi samo prve dve jer su to osnovni principi). Stoga, izvor prihoda Korisnika slobodnih za potrebe oporezivanja porezom na dobit može biti:
- U transakcijama sa licima koja jesu korisnici zona
- U transakcijama sa licima koja nisu korisnici slobodnih zona
- Od nepokretnosti koja se nalazi u okviru slobodnih zona
- Od nepokretnosti koja se nalazi van slobodnih zona
- Od Stalne poslovne jedinice u UAE
- Od Stalne poslovne jedinice van UAE
U skladu sa Odlukom br. 55 /20238, propisano da Kvalifikovani prihod Korisnika slobodne zone (na koje se može primeniti povlašćena poreska stopa od 0%) podrazumeva:
Prihode ostvarene od transakcija sa drugim licima korisnicima slobodne zone (1), osim prihoda ostvarenih po osnovu Izuzetih aktivnosti
Prihode ostvarene od transakcija sa privrednim subjektom koji nije Korisnik Slobodne zone (2), samo u odnosu na Kvalifikovane aktivnosti, ne i za Izuzete aktivnosti
Svaki drugi prihod pod uslovom da Korisnik slobodne zone zadovoljava tzv. Minimalne zahteve**
**Minimalni zahtevi propisani su članom 4. odluke br. 139 iz 2023. koji propisuje da će se smatrati da su ovi kriterijumi zadovoljeni ako prihod nastao po osnovu nekvalifikovanih aktivnost / Izuzetih aktivnosti ostvaren od strane Korisnika slobodne zone u poreskom periodu ne prelazi 5% (pet procenata) njegovog ukupnog prihoda tom poreskom periodu ili 5.000.000 AED (pet miliona dirhama), koja god je niža.
Dalje, kako bismo jasnije razumeli Kvalifikovani prihod Korisnika slobodnih zona, moramo razumeti kako je UAE regulativa definisala aktivnosti po osnovu kojih nastaju prihodi korisnika slobodnih zona. Dakle, korisnici slobodnih zona mogu ostvarivati prihode po osnovu tri vrste aktivnosti:
1. Kvalifikovanih aktivnosti,
Kvalifikovane aktivnosti u skladu sa članom 2. odluke br. 139 iz 2023. godine9, uključuju širok spektar poslovnih aktivnosti i usluga koje se pružaju Korisnici slobodnih zone, one uključuju: Proizvodnju robe i materijala, prerada robe i materijala, upravljanje i držanje akcija i drugih hartija od vrednosti, usluge reosiguranja, logističke usluge, usluge upravljanja fondovima, usluge upravljanje bogatstvima investicijama, zakup avio prevoza i sve druge aktivnosti koje se smatraju sporednim u odnosu na prethodno naveden.
2. Nekvalifikovanih aktivnosti
Sve druge aktivnosti koje nisu klasifikovane kao Kvalifikovane aktivnosti.
3. Izuzetih aktivnosti
Izuzete aktivnosti su one aktivnosti koje nisu Kvalifikovane aktivnosti, te prihodi po osnovu ne mogu biti predmet stope od 0%. Obuhvataju neke od sledećih aktivnosti: Bankarstvo, lizing i finansije, osiguranje, eksploatacija intelektualne svojine, eksploatacije nepokretnosti itd. bliže definisano u članu 3. odluke 139/23.
Napomena: Korisnici Slobodnih zona moraju podneti poreske prijave čak i ako se na njih primenjuje stopa od 0% poreza na dobit.
***
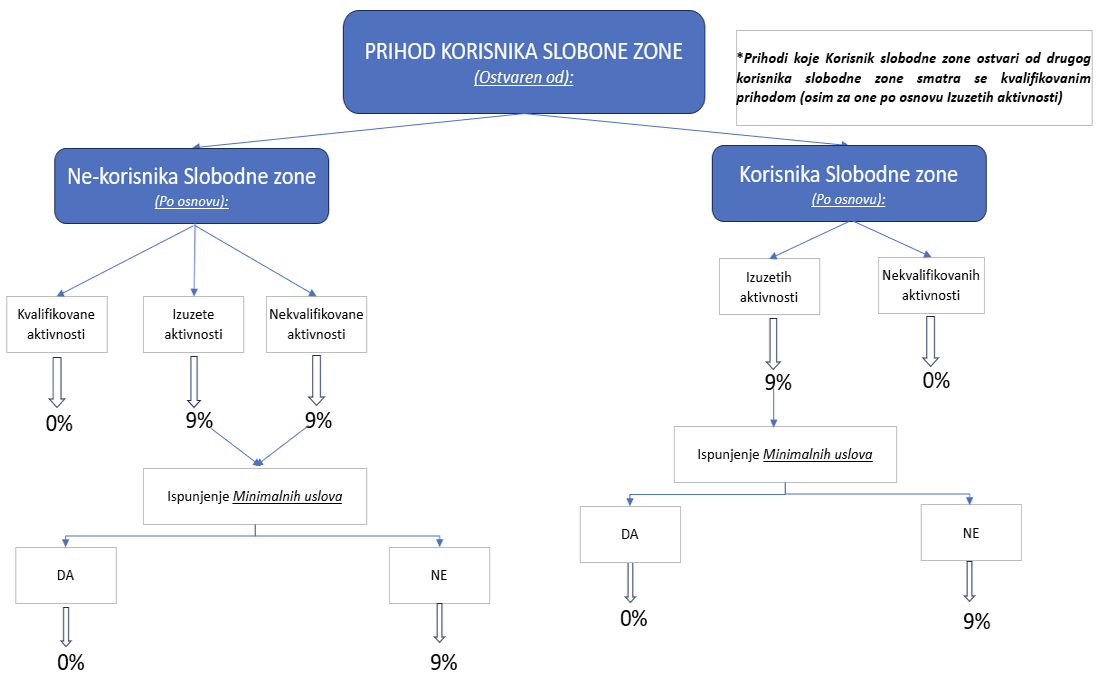
Dakle, kada Korisnik slobodne zone ostvaruje prihod od drugog korisnika slobodne zone taj prihod se smatra Kvalifikovanim prihodom pod uslovom da nije nastao po osnovu Izuzetih aktivnosti i na isti se primenjuje stopa od 0%, dok za sve druge vrste prihoda koje Korisnik slobodne zone ostvaruje od lica koja nisu korisnici slobodnih zona primenjuje se stopa od 9%. Međutim, kako bi se na te prihode (koje Korisnik slobodne zone ostvaruje od lica koja nisu korisnici slobodnih zona) primenila stopa od 0% uslov je da su ti prihodi nastali po osnovu Kvalifikovanih aktivnosti. Takođe, još jedna privilegija predviđena je za Korisnike slobodnih zona, i to za sve prihode koji nisu nastali po osnovu Kvalifikovanih aktivnosti (uključujući i prihode od Izuzetih aktivnosti) na koje može da se primeni stopa od 0% pod uslovom da ispunjavanju Minimalne uslove (kako je pojašnjeno prethodno).
***
U nastavku ćemo pokušati grafički da prikažemo sistem oporezivanja Korisnika slobodnih zona (prethodno objašnjeno u tekstu):
Napomena: Korisnici Slobodnih zona moraju podneti poreske prijave čak i ako se na njih primenjuje stopa od 0% poreza na dobit.
***
Na kraju ćemo podsetiti na to Ujedinjeni Arapski Emirati imaju zaključenih 138 ugovora o izbegavanju dvostrukog oporezivanja sa mnogim zemljama i između ostalog sa Republikom Srbijom, koje možete naći na linku u referenci.10
Republika Srbija i UAE su zaključile ugovor o izbegavanju dvostrukog oporezivanja koji je Republika Srbija ratifikovala 15.3.2013. godine a koji je počeo da se primenjuje od 1.9.2013.11 godine. U nastavku se nalaze neke od najvažnijih odredbi iz navedenog Ugovora:
| Dividende (Dividende koje isplaćuje kompanija rezident države ugovornice rezidentu druge države ugovornice mogu se oporezivati u toj drugoj državi) |
10% – bruto iznosa dividende 5% – bruto iznosa dividende je stvarni vlasnik neposredno ili posredno poseduje najmanje 5% kapitala kompanije koja isplaćuje dividende; 0% – ukoliko se dividende isplaćuju vladi druge države ugovornice |
| Autorske naknade | 10% |
| Kamate (Kamata koja nastaje u državi ugovornici a isplaćuje se rezidentu druge države ugovornice, može se oporezivati u toj drugoj državi. Međutim, kamata se može oporezivati i u državi ugovornici u kojoj nastaje, u skladu sa zakonima te države, ali ako je stvarni vlasnik kamate rezident druge države ugovornice, i porez ne može biti veći od 10% bruto iznosa kamate) |
10% – bruto iznosa kamate 0% – na kamate isplaćene vladi druge države ugovornice i njenim državnim organima (lokalna samouprava) |
| Kapitalni dobici | Načelno je pravilo da se kapitalni dobici od prodaje akcija/udela oporezuju samo u državi čiji je rezident prodavac. Međutim, ovim ugovorom predviđeno je da u slučaju kada više od 50% vrednosti akcija/udela direktno ili indirektno potiče od nepokretnosti, kapitalni dobici se mogu oporezovati u toj državi u kojoj se nepokretnost nalazi. |
| Metode za otklanjanje dvostrukog oporezivanja | Ugovorom između UAE i Srbije ugovoren je metod poreskog kredita u cilju otklanjanja dvostrukog oporezivanja. |
***
Nadamo se da Vam je ovaj članak od koristi, te ukoliko imate bilo kakvih pitanja ili ukoliko vam je potrebna pravna asistencija prilikom osnivanja ili organizovanja vašeg poslovanja u UAE ili konsultacija, bićemo radi da vam pomognemo. Stoga, budite slobodni da nas kontaktirate.
Srdačan pozdrav,
Advokat Marko J. Bogić
17.07.2023.
REFERENCE
1 Izvor: https://mof.gov.ae/wp-content/uploads/2022/12/Federal-Decree-Law-No.-47-of-2022-EN.pdf
2 Izvor: https://mof.gov.ae/wp-content/uploads/2023/06/Cabinet-Decision-No.-55-of-2023-on-Qualifying-Income.pdf
3 Izvor: https://mof.gov.ae/wp-content/uploads/2023/06/Ministerial-Decision-No.-139-of-2023-Regarding-Qualifying-Activities-and-Excluded-Activities.pdf
4 Učešće u pravnom licu podrazumeva vlasništvo nad udelima ili akacijama nekog pravnog lica
5 Intencija zakonodavca za ovo pravilo je sprečavanje da se „indirektna“ ulaganja kvalifikuju za izuzeće od oporezivanja a koja načelno ne bi bila kvalifikovana za izuzetak od oporezivanja.
6 Strana stalno poslovna jedinica je definisana kao vid organizacije poslovanja ili drugog oblika prisustva van teritorije UAE.
7 Izvor: https://www.moec.gov.ae/en/free-zones
8 Izvor: https://mof.gov.ae/wp-content/uploads/2023/06/Cabinet-Decision-No.-55-of-2023-on-Qualifying-Income.pdf
9 Izvor: https://mof.gov.ae/wp-content/uploads/2023/06/Ministerial-Decision-No.-139-of-2023-Regarding-Qualifying-Activities-and-Excluded-Activities.pdf
10 Izvor: https://mof.gov.ae/double-taxation-agreements/
11 Izvor: https://www.mfin.gov.rs/propisi/ugovori-o-izbegavanju-dvostrukog-oporezivanja